STEPNで稼いだGSTの税金|獲得・消費・売却をどう記録する?
STEPNのGSTはいつ所得になる?国税庁のゲーム報酬FAQをもとに、獲得・消費・自己送金・交換の記録と、簡便法の確認点を整理します。
この記事の内容
STEPNのGSTは、獲得から売却までを分けて記録します。 「銀行へ円を出すまで税金は関係ない」「ゲーム内にあるからゼロ円」とは一律に判断できません。
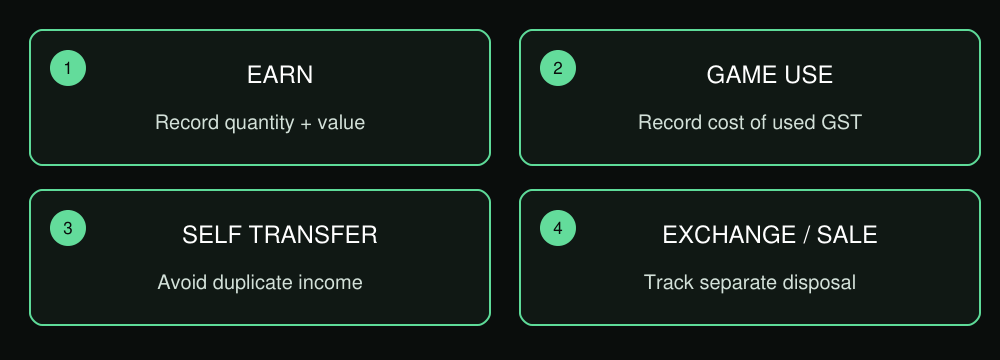
獲得、ゲーム内消費、自己送金、交換・売却を別イベントとして残すGST税務記録の図。
国税庁のゲーム報酬FAQが出発点
国税庁のNFT税務FAQ問8では、ゲーム報酬は原則課税対象で、ゲーム内でしか使えず外部資産と交換できない場合は別としています。GSTに当てはめる際は、対象Realm、資産の交換可能性、取引実態を確認します。2023年公表の一般的な資料で、STEPN個別の認定ではありません。1
評価は原則として取得の都度ですが、FAQには数量の増減を管理し月末・年末に評価する方法や、年末一括の簡便法も示されています。全てのウォレット内GSTや外部売買に自動適用できると考えず、対象範囲を確認してください。
5種類のイベントを分ける
| 出来事 | 残す情報と確認点 |
|---|---|
| プレイで獲得 | 日時、数量、Realm、評価レート |
| ゲーム内で消費 | 用途、数量、対応する取得価額 |
| 自分のWalletへ移動 | 前後の残高、取引ID。交換と区別 |
| SOL等へ交換 | 交換数量と円価額、取得価額、費用 |
| 円で売却 | 売却額、対応する取得価額と費用 |
獲得履歴だけでなく修理等の消費、外部購入分、年初・年末残高も残します。NFT代、通信費、私的な支出は、そのまま全額経費とは判断しません。
二重計上を防ぐ計算例
以下は取得時評価が必要な方法を採る場合の仮定例です。獲得した100GSTを合計10円と評価し、後で12円で売ったとします。獲得時の収入10円と、売却時の差額2円を分ける考え方になり、取得価額を無視して売却12円を再び全額利益にしないようにします。費用・他の保有分を無視した説明で、実際には採用する平均法等に基づきます。2
国税庁の簡便法は、概ね「年末数量−年初数量−購入数量」を年末レートで評価し、年途中に暗号資産へ交換した分の価額を加算する構成です。外部売買や複数のRealmがある人は、対象残高と取引を整理してから適用可否を相談してください。1
申告に向けて整理する資料
アプリの履歴、ウォレット履歴、取引所CSV、評価レートの出典、経費資料をそろえます。SpendingとWalletの移動を獲得と重複計上しないよう残高を突き合わせます。
税制改正は開始時期や対象資産に条件があるため、GSTの報酬と売買を全て一律20%として計算しないでください。自分の採用方法と取引一覧を税務署・税理士に提示して確認します。3
残高をゲーム内と外部に分けて照合する
Spending、Wallet、外部取引所、別の自己管理ウォレットの残高を分けます。自分の口座間の移動で総保有量が変わっていない場合でも、片方だけを集計すると獲得や消費と誤認することがあります。どの資産がどこへ移ったかを取引ID等で対応させてください。
同じGST表記でもRealmが違えば、価格や取引の対象を識別できる記録が必要です。アプリ名、Realm、数量、日時、円評価、取引の種類を列にすると、GSTとGMTやGGTが混ざるのを防げます。税務ツールへ取り込めない履歴も別に残します。
年間集計を作るための台帳
| 列 | 入れる内容 | 目的 |
|---|---|---|
| 日時 | 獲得、消費、交換が行われた時刻 | 対象年と評価時点を整理 |
| 資産・Realm | GST-SOL等 | 別資産を混ぜない |
| イベント | 獲得、購入、消費、移動、売却 | 二重計上と漏れを防ぐ |
| 数量と円価額 | 適用方法に沿う評価 | 収入と取得価額を対応 |
| 根拠 | 履歴、レート、取引ID | 後から説明できるようにする |
一行の獲得を二つの画面が表示する場合もあります。アプリでの獲得とWalletへの移動を、二回の報酬として加えないよう注意します。履歴の名前だけで分類せず、実際に何が増減したかを確認してください。
簡便法を使う前に対象を確定する
国税庁FAQ問8には、ゲーム内通貨の数量で所得を計算して年末に評価する簡便法があります。ただし、年途中に暗号資産へ交換した分や、外から購入した数量などの調整を含みます。年末残高へ単価を掛けるだけの方法として紹介しないでください。
例えば年初数量、年末数量、購入分、外部へ交換した分をそれぞれ集められなければ、その方法を検討するための材料が足りません。GSTの外部売買とゲーム内残高が混在する人は、どの資産と取引を対象にするかを専門家へ確認する必要があります。
時価の算定が困難な場合の扱いも、国税庁資料が示す条件に基づきます。自分に都合よく「ゲーム内なのでゼロ円」と扱うのではなく、交換可能性と評価根拠を残してください。
取得時評価と売却時損益のつながり
取得時に収入として評価した金額は、その後の取得価額の確認に関係します。同じ価値を二度利益として数えない一方、後に価格が上がった分や別トークンへの交換を落とさないようにします。保有量が多く、複数回の受領や購入がある場合は、平均法等の扱いを含めて一貫した計算が必要です。
相談するときは「GSTを稼ぎました」だけでなく、獲得、購入、消費、Wallet移動、SOL等への交換、円売却の一覧を示します。NFTの購入・処分もあれば別に整理してください。資料の不足を架空の数量で補わず、復元できた根拠と不明点を明記することが大切です。
年末だけの残高画像では不足する理由
年末の残高だけでは、年初数量、購入、報酬、消費、途中の交換の内訳が分かりません。簡便法を検討する場合でも、途中で暗号資産へ交換した分などの確認が必要になります。残高の一枚の画像を年間所得の資料全体として扱わないでください。
日々の履歴が多い場合は月単位で集計し、アプリとウォレット、取引所の記録を突き合わせます。集計方法を途中で変えた場合は、重複や空白期間がないか確認します。
年末に保有するGSTと、それまでに売却したGSTを区別し、報酬と購入を分けることが出発点です。制度の選択や個別の経費の判断に迷う場合、結果の金額だけでなく、元となる数量表を持って相談してください。
よくある質問
GPS不良で報酬が減った日は何を記録しますか?
実際に付与された数量と履歴を残します。予定していた獲得量を収入として記録しないでください。
複数RealmのGSTは一つの表にまとめてよいですか?
一覧表は共通にできても、ネットワークと資産を識別できる列を残します。価格や残高を無条件で合算しないでください。
履歴が欠けているときは架空の数字で補いますか?
補いません。チェーン履歴、取引所CSV、残高を照合し、復元方法と不明点を専門家へ示します。
関連記事
出典・確認資料
確認日:2026年11月4日。価格・料金・取扱条件は変更されるため、取引や申告の前に参照先で対象日と条件を確認してください。